Afstortkluis: afromen zonder openen
In een winkel of een horecazaak is de kassa het zwakste punt: vol met contant geld, op een drukke avond door niemand in de gaten gehouden, en voor iedereen bereikbaar die erachter staat. Een afstortkluis lost precies dat op. Het geld gaat er tussendoor in, zonder dat de kluis open hoeft, en wie afroomt kan niet bij wat er al in ligt.
Afromen zonder openen
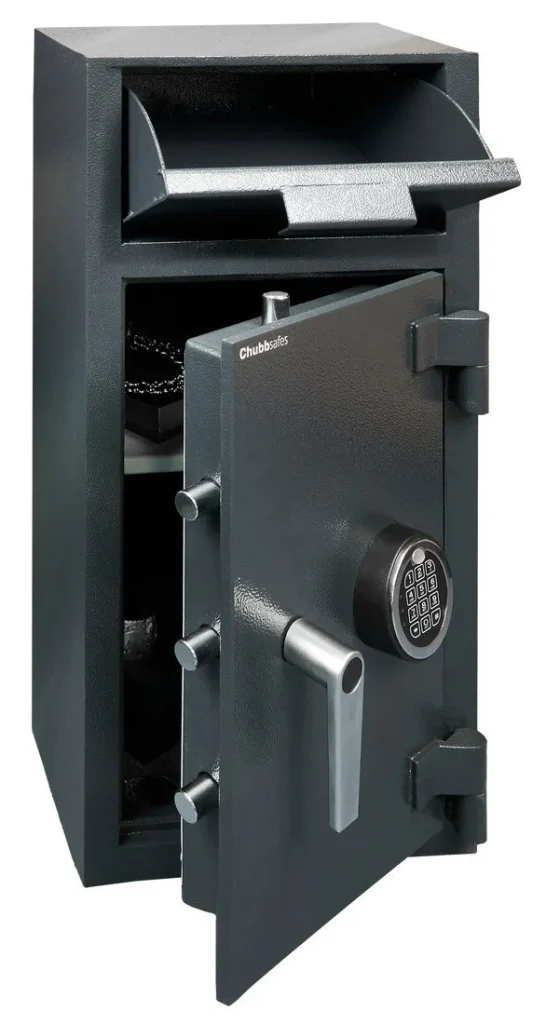
Een afstortkluis heeft een stortopening, als gleuf, klep of lade, waardoor een envelop of een kassalade in een afgesloten compartiment valt. De medewerker die afroomt heeft geen code en geen sleutel nodig, en kan er ook niets uithalen. Alleen wie ’s ochtends de kluis leegt, opent hem echt.
Daarmee verandert de rekensom voor een overvaller of een oneerlijke medewerker: in de kassa ligt niet meer de dagomzet maar het wisselgeld van het laatste uur. Dat is het hele idee, en het werkt omdat het niets van de mensen vraagt behalve een handeling die tien seconden duurt.
- Gleuf: voor enveloppen en bundels, het eenvoudigst, het goedkoopst
- Klep: voor losse biljetten en zakjes, met een keerschot zodat er niets terug te vissen valt
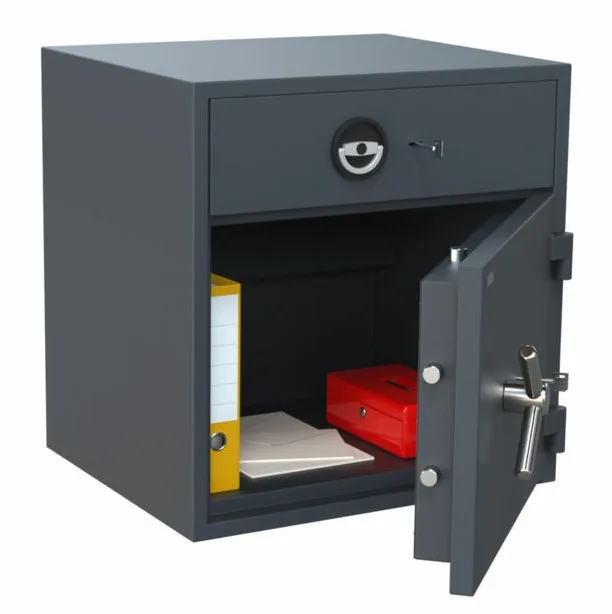
- Lade: voor complete kassalades, zodat de kassa in één beweging leeg is
Wat uw verzekeraar erover zegt
Een afstortkluis is niet wettelijk verplicht. Maar een verzekeraar die contant geld dekt, stelt eisen aan hoe het bewaard wordt, en die eisen zijn uitgedrukt in de norm van de kluis. Voor afstortkluizen zijn dat er twee: EN 14450 (klasse S2) voor de lichtere kasten, en EN 1143-2, de Europese norm voor depositkluizen, met klassen D-I en hoger voor wie meer in kas heeft.
Als vuistregel, per kluis en onder voorbehoud van wat uw eigen polis zegt: een S2-afstortkluis dekt tot ongeveer € 5.000 aan contant geld, een D-I tot ongeveer € 10.000. Ligt er structureel meer, dan is het gesprek met de verzekeraar er een over de klasse, en dat gesprek voeren wij graag vooraf, niet na een schade.
Twee dingen die elke verzekeraar daarbij vraagt: de kluis is verankerd in vloer of muur, en het certificaat zit erin. Een kast die eruitziet als een kluis maar geen label heeft, telt voor de polis niet mee.
Voor wie, en welke
Horeca. Op een drukke avond kijkt niemand naar de kassa, en de kluis in het kantoortje gaat pas open als de zaak dicht is. Een afstortkluis met klep achter de bar of bij de kassa, waar de bedrijfsleider tussendoor afroomt. Meestal een S2 of D-I met een compact formaat.
Retail met meerdere kassa’s. Een kluis met lade waar de complete kassalade in gaat, zodat het wisselen van dienst één handeling is en de lade zelf niet door de winkel loopt. Vaak D-I of D-II, met een elektronisch slot met gebruikerscodes zodat u ziet wie ’s ochtends leegde.
Tankstations en autobedrijven. Contant geld en, bij verhuur, sleutels die na sluitingstijd terugkomen. Daarvoor is er de afstortsleutelkluis in de gevel, dezelfde techniek voor een ander ding.
Ter indicatie (KluisStore, september 2026): een S2-afstortkluis met gleuf begint rond de vierhonderd euro, een D-I met klep rond de achthonderdvijftig, een D-I met lade voor complete kassalades rond de vijfentwintighonderd.
Veelgestelde vragen
Kan iemand het geld er weer uit vissen?
Niet bij een kluis met klep of lade: die hebben een keerschot of een valmechanisme dat de opening afsluit zodra er iets doorheen is. Bij een simpele gleuf hangt het van het model af; vraag ernaar, of kies voor een klep als er losse biljetten in gaan.
Hoeveel mag er volgens de verzekeraar in?
Dat staat in uw polis, en het hangt af van de klasse van de kluis. Als vuistregel: S2 tot ongeveer € 5.000, D-I tot ongeveer € 10.000, daarboven een hogere klasse. Leg de polis naast de kluis voordat u kiest; wij helpen daar graag bij.
Moet hij verankerd worden?
Ja, in de praktijk altijd: afstortkluizen zijn licht genoeg om mee te nemen, en een verzekeraar accepteert een niet-verankerde kluis meestal niet. Onze servicedienst verankert hem in vloer of muur; zie plaatsing en verankering.